Domain beaz.de kaufen?
Wir ziehen mit dem Projekt
beaz.de um.
Sind Sie am Kauf der Domain
beaz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beaz.de kaufen?
Welche Informationen sind in Prozessakten enthalten und wie können sie für rechtliche Recherchen und Analysen genutzt werden?
Prozessakten enthalten alle relevanten Informationen zu einem Gerichtsverfahren, wie z.B. Klageschriften, Urteile, Beweismittel und Zeugenaussagen. Sie können für rechtliche Recherchen und Analysen genutzt werden, um den Verlauf eines Prozesses zu verstehen, rechtliche Argumente zu prüfen und mögliche Strategien für zukünftige Fälle zu entwickeln. Außerdem dienen sie als wichtige Quelle für die Vorbereitung von Gerichtsverhandlungen und die Einschätzung der Erfolgsaussichten eines Rechtsstreits. **
Wie können Absender-Analysen dabei helfen, die Zuverlässigkeit und Glaubwürdigkeit von Nachrichten und Informationen zu beurteilen?
Absender-Analysen ermöglichen es, die Identität und Intentionen des Absenders zu überprüfen, um herauszufinden, ob er glaubwürdig ist. Durch die Untersuchung von früheren Aussagen und Handlungen des Absenders kann man Rückschlüsse auf seine Zuverlässigkeit ziehen. Zudem können Absender-Analysen helfen, mögliche Interessenkonflikte oder versteckte Agenda des Absenders aufzudecken. **

Ähnliche Suchbegriffe für Vermögensverwaltende-Personengesellschaften
Top-Angebote
Produkte zum Begriff Vermögensverwaltende-Personengesellschaften:
-
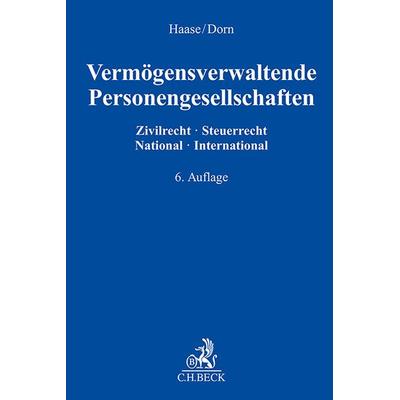
Vermögensverwaltende Personengesellschaften, Fachbücher von Katrin Dorn, Florian Haase, Birgit Jürgensmann, Lars Behrendt, Martin Weiss, Thomas Schäffer, Lea Maria Siering, Matthias HofackerDas Fachbuch "Vermögensverwaltende Personengesellschaften" bietet eine umfassende Analyse und detaillierte Informationen zu den rechtlichen und steuerlichen Aspekten von vermögensverwaltenden Personengesellschaften in Deutschland. Verfasst von einem erfahrenen Autorenteam, das aus Experten auf dem Gebiet des Gesellschaftsrechts besteht, behandelt das Buch sowohl die Grundlagen als auch komplexe Fragestellungen. Die 6. Auflage, die 2025 veröffentlicht wird, enthält aktuelle rechtliche Entwicklungen und praxisnahe Beispiele, die für Studierende, Praktiker und Entscheidungsträger von Bedeutung sind. Mit 394 Seiten bietet es eine fundierte Grundlage für das Verständnis der Thematik und ist ein unverzichtbares Nachschlagewerk für alle, die sich mit vermögensverwaltenden Personengesellschaften auseinandersetzen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Begleiter in der juristischen Praxis.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man effektiv und legal Artikel von unterschiedlichen Quellen beschaffen, um fundierte Informationen für Recherchen und Projekte zu sammeln?
Man kann effektiv und legal Artikel von unterschiedlichen Quellen beschaffen, indem man Bibliotheken, Online-Datenbanken und akademische Institutionen nutzt. Zudem kann man sich an Experten und Fachleute wenden, um direkte Informationen zu erhalten. Es ist wichtig, die Quellen korrekt zu zitieren und Plagiate zu vermeiden. **
-
Wie können Unternehmen sicherstellen, dass ihre Berichte und Analysen unvoreingenommen und objektiv sind? Was sind einige Methoden, die verwendet werden können, um sicherzustellen, dass Informationen und Nachrichten unvoreingenommen und frei von Parteilichkeit sind?
Unternehmen können sicherstellen, dass ihre Berichte und Analysen unvoreingenommen sind, indem sie unabhängige Experten einbeziehen, verschiedene Quellen für Informationen nutzen und transparent über ihre Methoden und Annahmen kommunizieren. Einige Methoden, um sicherzustellen, dass Informationen und Nachrichten unvoreingenommen sind, umfassen das Überprüfen von Fakten, das Vermeiden von Interessenkonflikten und das Einbeziehen verschiedener Perspektiven in die Berichterstattung. Es ist auch wichtig, eine klare Trennung zwischen Meinung und Fakten zu wahren. **
Top-Angebote
Produkte zum Begriff Vermögensverwaltende-Personengesellschaften:
-
Vermögensverwaltende Personengesellschaften im Ertragsteuerrecht, Set von Michaela Engel, Nwb Verlag, 978-3-482-63183-2Vermögensverwaltende Personengesellschaften Im Ertragsteuerrecht, Set Von Michaela Engel, Nwb Verlag, 978-3-482-63183-2, Seitenanzahl: 52784,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende Personengesellschaften, Fachbücher von Katrin Dorn, Florian Haase, Birgit Jürgensmann, Lars Behrendt, Martin Weiss, Thomas Schäffer, Lea Maria Siering, Matthias HofackerDas Fachbuch "Vermögensverwaltende Personengesellschaften" bietet eine umfassende Analyse und detaillierte Informationen zu den rechtlichen und steuerlichen Aspekten von vermögensverwaltenden Personengesellschaften in Deutschland. Verfasst von einem erfahrenen Autorenteam, das aus Experten auf dem Gebiet des Gesellschaftsrechts besteht, behandelt das Buch sowohl die Grundlagen als auch komplexe Fragestellungen. Die 6. Auflage, die 2025 veröffentlicht wird, enthält aktuelle rechtliche Entwicklungen und praxisnahe Beispiele, die für Studierende, Praktiker und Entscheidungsträger von Bedeutung sind. Mit 394 Seiten bietet es eine fundierte Grundlage für das Verständnis der Thematik und ist ein unverzichtbares Nachschlagewerk für alle, die sich mit vermögensverwaltenden Personengesellschaften auseinandersetzen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Begleiter in der juristischen Praxis.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Informationen sind in Prozessakten enthalten und wie können sie für rechtliche Recherchen und Analysen genutzt werden?
Prozessakten enthalten alle relevanten Informationen zu einem Gerichtsverfahren, wie z.B. Klageschriften, Urteile, Beweismittel und Zeugenaussagen. Sie können für rechtliche Recherchen und Analysen genutzt werden, um den Verlauf eines Prozesses zu verstehen, rechtliche Argumente zu prüfen und mögliche Strategien für zukünftige Fälle zu entwickeln. Außerdem dienen sie als wichtige Quelle für die Vorbereitung von Gerichtsverhandlungen und die Einschätzung der Erfolgsaussichten eines Rechtsstreits. **
-
Wie können Absender-Analysen dabei helfen, die Zuverlässigkeit und Glaubwürdigkeit von Nachrichten und Informationen zu beurteilen?
Absender-Analysen ermöglichen es, die Identität und Intentionen des Absenders zu überprüfen, um herauszufinden, ob er glaubwürdig ist. Durch die Untersuchung von früheren Aussagen und Handlungen des Absenders kann man Rückschlüsse auf seine Zuverlässigkeit ziehen. Zudem können Absender-Analysen helfen, mögliche Interessenkonflikte oder versteckte Agenda des Absenders aufzudecken. **
-
Wie kann man effektiv und legal Artikel von unterschiedlichen Quellen beschaffen, um fundierte Informationen für Recherchen und Projekte zu sammeln?
Man kann effektiv und legal Artikel von unterschiedlichen Quellen beschaffen, indem man Bibliotheken, Online-Datenbanken und akademische Institutionen nutzt. Zudem kann man sich an Experten und Fachleute wenden, um direkte Informationen zu erhalten. Es ist wichtig, die Quellen korrekt zu zitieren und Plagiate zu vermeiden. **
-
Wie können Unternehmen sicherstellen, dass ihre Berichte und Analysen unvoreingenommen und objektiv sind? Was sind einige Methoden, die verwendet werden können, um sicherzustellen, dass Informationen und Nachrichten unvoreingenommen und frei von Parteilichkeit sind?
Unternehmen können sicherstellen, dass ihre Berichte und Analysen unvoreingenommen sind, indem sie unabhängige Experten einbeziehen, verschiedene Quellen für Informationen nutzen und transparent über ihre Methoden und Annahmen kommunizieren. Einige Methoden, um sicherzustellen, dass Informationen und Nachrichten unvoreingenommen sind, umfassen das Überprüfen von Fakten, das Vermeiden von Interessenkonflikten und das Einbeziehen verschiedener Perspektiven in die Berichterstattung. Es ist auch wichtig, eine klare Trennung zwischen Meinung und Fakten zu wahren. **
Ähnliche Suchbegriffe für Vermögensverwaltende-Personengesellschaften
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.